Französische Staatsanleihen unter Druck: Eurokrise droht
Der Risikoaufschlag französischer Staatsanleihen gegenüber deutschen Bundesanleihen hat den höchsten Stand seit der Staatsschuldenkrise erreicht. Der Euro verliert an Wert, und die Sorgen um eine erneute Eurokrise wachsen.
Das Wichtigste in Kürze
Die wichtigsten Erkenntnisse
- Der Zinsaufschlag von zehnjährigen französischen Staatsanleihen im Vergleich zu deutschen Bundesanleihen hat sich auf den höchsten Wert seit der Eurokrise erhöht.
- Der Euro hat auf den niedrigsten Stand seit 17 Monaten abgewertet.
- Die Staatsschulden Frankreichs belaufen sich auf 3 596 Milliarden Euro, was etwa 119 Prozent der Wirtschaftsleistung entspricht.
- Die EZB verfügt über Instrumente wie das Transmission Protection Instrument (TPI), um eine Ausweitung der Krisenphänomene zu verhindern.
- Schweizer Exporteure könnten von einem schwächeren Euro profitieren, während politische Unsicherheiten negative Auswirkungen haben könnten.
Key Facts
Überblick- Quelle
- finews.ch
- Veröffentlicht
- 05.10.2026, 15:18
- Rubrik
- Märkte
- Schwerpunkte
- Export & neue Märkte, Neue Vorschriften & Compliance
- Einschätzung (KI)
- NegativEurokrise und Finanzmärkte
Ausgangslage
Die Rendite von zehnjährigen französischen Staatsanleihen erreichte zeitweise fast 5 Prozent, was den höchsten Wert seit 2002 darstellt. Gleichzeitig sind die Renditen deutscher Bundesanleihen gefallen, was die Attraktivität deutscher Staatspapiere als sicheren Hafen unterstreicht. Der Euro hat auf den niedrigsten Stand seit 17 Monaten abgewertet.
Die politische und wirtschaftliche Lage in Frankreich ist angespannt. Der französische Premierminister Sébastien Lecornu plant Einsparungen von 54 Milliarden Euro für den Haushalt 2027. Die Staatsschulden Frankreichs belaufen sich auf 3 596 Milliarden Euro, was etwa 119 Prozent der Wirtschaftsleistung entspricht. Die Refinanzierung dieser Schulden wird zunehmend teurer, da die Zinsen steigen.
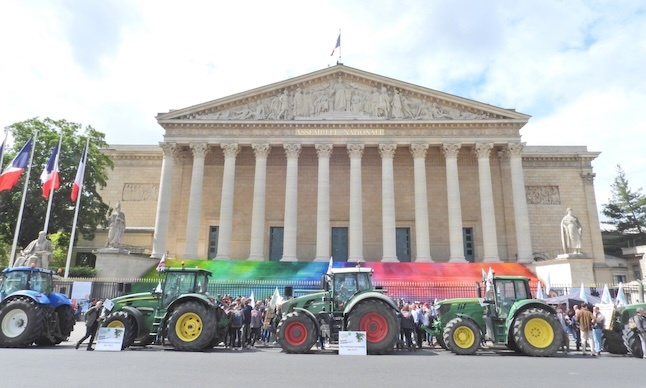
Die aktuellen Proteste und Randale in Frankreich verschärfen die wirtschaftliche Lage zusätzlich. Die Regierung sieht sich mit grossen Herausforderungen konfrontiert, insbesondere bei der Umsetzung der geplanten Einsparungen. Die politische Pattstellung erschwert die Entscheidungsfindung und verstärkt die Unsicherheiten am Markt.
Hintergrund
Die aktuelle Situation erinnert an die europäische Staatsschuldenkrise vor rund 14 Jahren. Damals führten hohe Schulden und politische Unsicherheit zu ähnlichen Entwicklungen am Anleihemarkt. Die Europäische Zentralbank (EZB) hat seitdem Schutzmechanismen wie das Transmission Protection Instrument (TPI) eingeführt, um solche Krisen zu verhindern.
Die Notenbank darf im Prinzip Staatsanleihen einzelner Euro-Länder erwerben, falls deren Risikoaufschläge sich ohne fundierte Begründung erhöhen und so die Weitergabe der Geldpolitik behindert wird. Dies soll die geldpolitische Transmission schützen.
Die EZB hat seit der Staatsschuldenkrise mehrere Instrumente entwickelt, um solche Krisen zu bewältigen. Das TPI ist eines der wichtigsten Werkzeuge, um die Stabilität des Euroraums zu sichern. Die EZB wird die Situation genau beobachten und gegebenenfalls eingreifen, um eine weitere Ausweitung der Krisenphänomene zu verhindern.
Was das bedeutet
Die Entwicklungen in der Eurozone haben auch Auswirkungen auf die Schweiz. Der Schweizer Franken gilt als sicherer Hafen, und in Krisenzeiten fliesst Kapital in die Schweiz. Dies kann zu einer Aufwertung des Franken führen, was für Schweizer Exporteure problematisch sein kann.
Für Schweizer Unternehmen, insbesondere für Exporteure, könnte eine schwächere Gemeinschaftswährung Vorteile bringen. Ein schwächerer Euro macht Schweizer Produkte auf dem europäischen Markt günstiger. Allerdings könnte eine erneute Eurokrise auch zu politischen und wirtschaftlichen Unsicherheiten führen, was sich negativ auf die Geschäftstätigkeit auswirken könnte.
Ausblick
Die politische Lage in Frankreich und anderen Euro-Ländern wird entscheidend sein. Reformen und Stabilisierungsmassnahmen könnten die Situation beruhigen, während politische Unsicherheiten und hohe Schulden die Krise verschärfen könnten.
Dazu passt
Zahlen
- Renditeabstand zwischen französischen und deutschen Staatsanleihen
- 141 Basispunkte
- Staatsschulden Frankreichs
- 3 596 Milliarden Euro
- Euro-Wechselkurs zum Dollar
- 1,116
- Einsparungen im französischen Haushalt 2027
- 54 Milliarden Euro
- Refinanzierungsbedarf Frankreichs 2027
- 338 Milliarden Euro
Wissen zur Meldung
Die wichtigsten Fragen, Fachbegriffe und Stichworte – kurz erklärt.
Fragen und Antworten
Wie könnte die EZB auf die aktuellen Entwicklungen reagieren?
Die EZB könnte das Transmission Protection Instrument (TPI) einsetzen, um Staatsanleihen einzelner Euro-Länder zu kaufen und die geldpolitische Transmission zu schützen.
Welche Auswirkungen könnte eine erneute Eurokrise auf die Schweizer Wirtschaft haben?
Eine erneute Eurokrise könnte zu politischen und wirtschaftlichen Unsicherheiten führen, was sich negativ auf die Geschäftstätigkeit auswirken könnte. Gleichzeitig könnte ein schwächerer Euro Schweizer Exporteure begünstigen.
Begriffe
- Risikoaufschlag
- Der zusätzliche Ertrag, den Investoren für das Halten von Anleihen mit höherem Risiko verlangen.
- Transmission Protection Instrument (TPI)
- Ein Instrument der EZB, um Staatsanleihen einzelner Euro-Länder zu kaufen und die geldpolitische Transmission zu schützen.
- Spread
- Der Unterschied in den Renditen zwischen zwei Anleihen mit ähnlicher Laufzeit.
Originaltitel: Von der Frankreich- zur Eurokrise?


